
Deset eura mjesečno ne zvuči kao početak velikog financijskog plana. Za taj iznos danas možemo platiti ručak, nekoliko kava, jednu pretplatu ili ga jednostavno potrošiti tijekom vikenda bez osjećaja da smo napravili ozbiljan trošak. Upravo zato tvrdnja da deset eura mjesečno, uz dovoljno vremena, može napraviti veliku razliku zvuči gotovo predobro da bi bila istinita.
Ipak, matematika dugoročnog ulaganja pokazuje zašto mali iznosi nisu nužno nevažni, osobito za ljude koji počinju štedjeti u dvadesetima. Ključ nije u tome da je deset eura nekakav čaroban iznos, nego u kombinaciji redovitosti, vremena, prinosa i troškova.
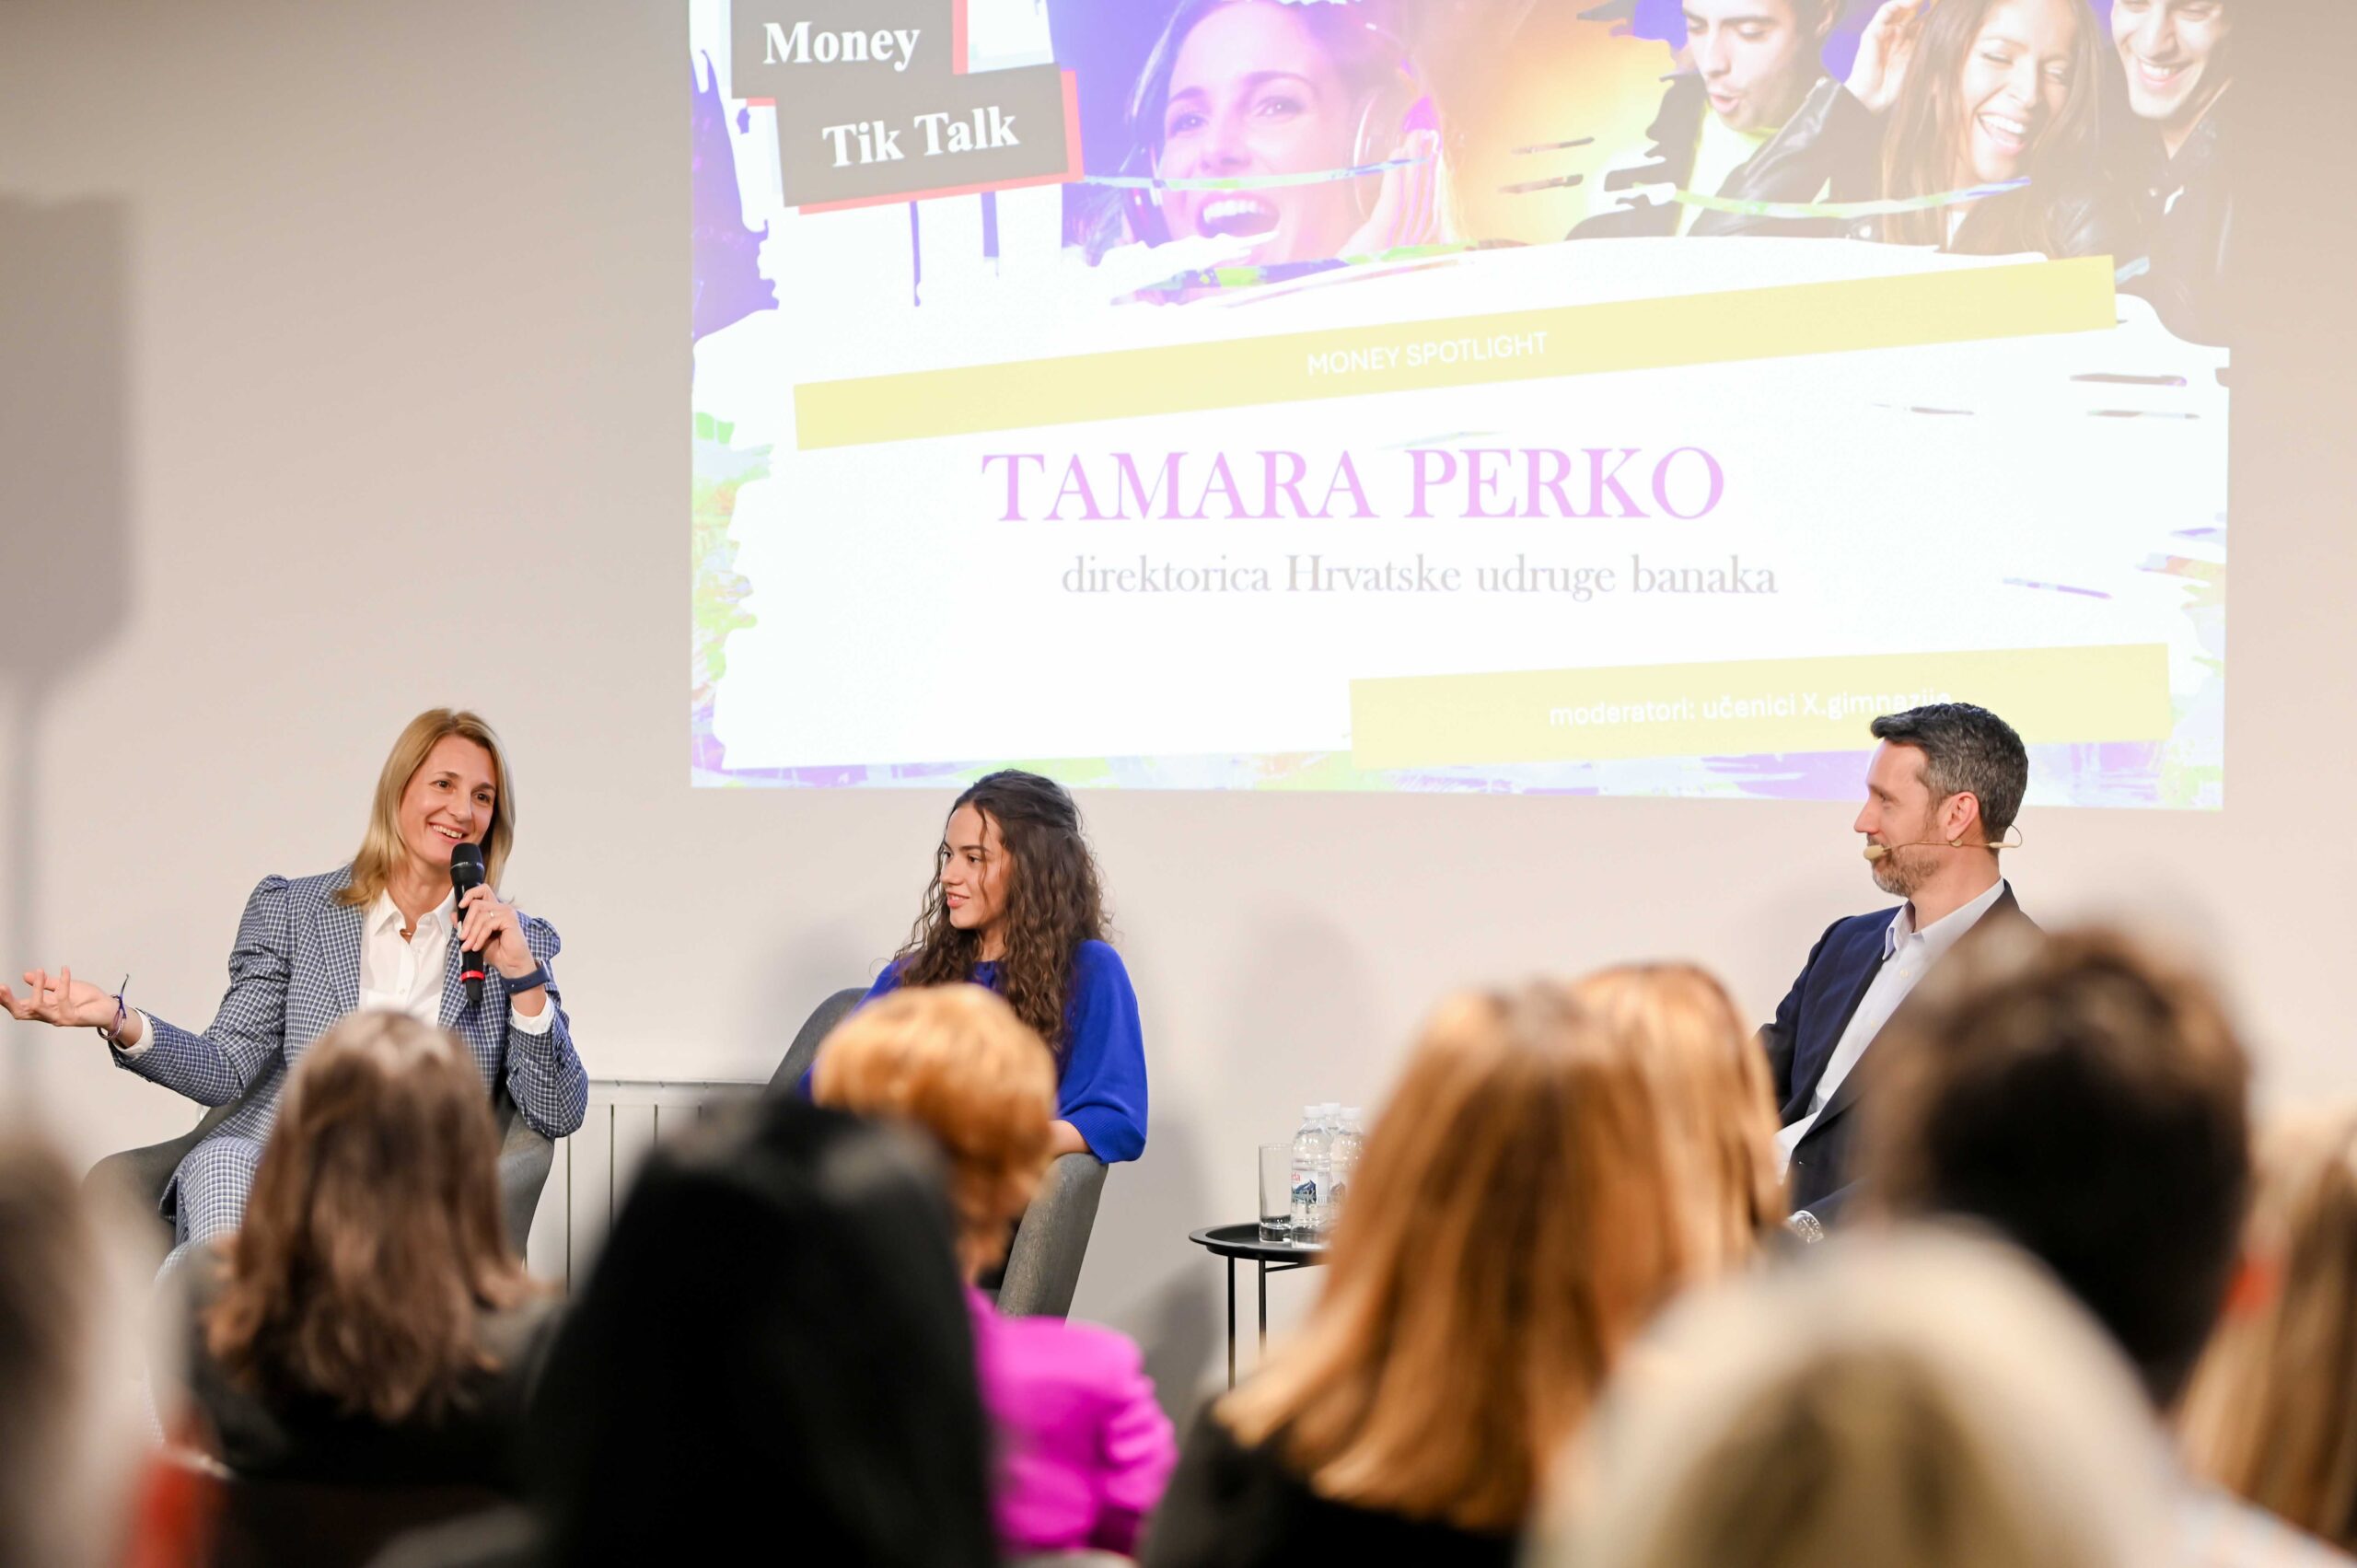
Upravo je o prednosti ranog početka štednje i ulaganja na Money Tik Talku Zagreb 2026. govorila Tamara Perko, direktorica Hrvatske udruge banaka. U razgovoru s mladima nije krenula od kompliciranih investicijskih proizvoda, nego od iskustva iz vlastite obitelji i načina na koji njezini sinovi raspoređuju džeparac: dio potroše, dio ostavljaju za veći cilj, a dio usmjeravaju u male dugoročne investicije kako bi vidjeli što se s novcem događa kroz vrijeme.
„Kad u Excelu izračunate koliko se može uštedjeti ako svaki mjesec izdvajate samo deset eura, shvatite koliko vrijeme radi za vas“, rekla je Perko mladima na MTT-u. To je zapravo puno važnije od milijuna koji se spominje u matematičkom primjeru. Dvadesetogodišnjak najčešće nema veliki kapital, ali ima nešto što osoba koja počinje ulagati s 45 ili 50 godina više ne može nadoknaditi većom plaćom, a to je vrijeme.
10 eura mjesečno nije puno, ali stvara naviku štednje
Ako deset eura svakog mjeseca samo stavljaš sa strane i na taj novac ne ostvaruješ nikakav prinos, računica je vrlo jednostavna. Nakon godinu dana odvojila si 120 eura, nakon deset godina 1200 eura, a nakon 50 godina 6000 eura. To nije iznos koji će sam riješiti mirovinu, ali pokazuje koliko redovita mala uplata može stvoriti nešto što prije nije postojalo, kapital i naviku odvajanja novca.
Kod dugoročnog ulaganja u računicu zatim ulazi složeni prinos. Potencijalni prinos s vremenom se ne ostvaruje samo na izvorno uložen novac nego i na ranije ostvarene prinose, zbog čega vrijeme postaje jedan od najvažnijih faktora dugoročnog rezultata. Annamaria Lusardi, ekonomistica i jedna od vodećih svjetskih istraživačica financijske pismenosti sa Stanforda, upravo razumijevanje složenog prinosa, inflacije i diverzifikacije navodi među temeljnim znanjima potrebnim za donošenje boljih financijskih odluka. Posebno naglašava da raniji početak omogućuje da se dugoročni cilj gradi manjim iznosima nego kada se sa štednjom i ulaganjem krene deset ili petnaest godina prije mirovine.
Kada na dugo razdoblje dodamo određeni početni kapital, redovita ulaganja i pretpostavljeni prosječni prinos, matematički je moguće doći do vrlo velikih iznosa. Međutim, stvarno tržište ne raste jednakom stopom svake godine, budući prinosi nisu zajamčeni, a na konačan rezultat utječu i naknade, porezi, inflacija te izbor investicijskog proizvoda.
Zato je puno korisnije pitati što 10 eura mjesečno može napraviti s našim financijskim ponašanjem nego hoće li nas baš taj iznos jednog dana pretvoriti u milijunaša.
Gen Z počinje ulagati ranije nego generacije prije njega
Savjet direktorice Perko o ranom početku štednje s deset eura mjesečno poklapa se s velikom promjenom koja se posljednjih godina događa među mladim ulagačima. Global Retail Investor Outlook Svjetskog ekonomskog foruma pokazao je da je 30 posto pripadnika generacije Z počelo ulagati još tijekom studija ili u ranoj odrasloj dobi. Među milenijalcima tako rano počelo je 15 posto, kod generacije X devet posto, a kod baby boomera samo šest posto.
U Hrvatskoj je slika nešto složenija. Hanfino istraživanje među tisuću građana u dobi od 20 do 35 godina pokazalo je prosječnu razinu financijske pismenosti od 61 posto, ali i veću usmjerenost mladih prema potrošnji nego štednji. Još je zanimljivija razlika između tradicionalnog ulaganja i interesa za kripto: u investicijske fondove ulagalo je samo četiri posto ispitanih, dok je 26 posto reklo da je već uložilo ili planira uložiti u kriptoimovinu.
Dakle, problem više nije samo kako mladima otvoriti vrata prema investiranju. Vrata su već otvorena i nalaze se na mobitelu. Veći izazov postaje razumjeti što se nalazi iza njih.
Prije prve investicije ipak treba napraviti nešto dosadnije
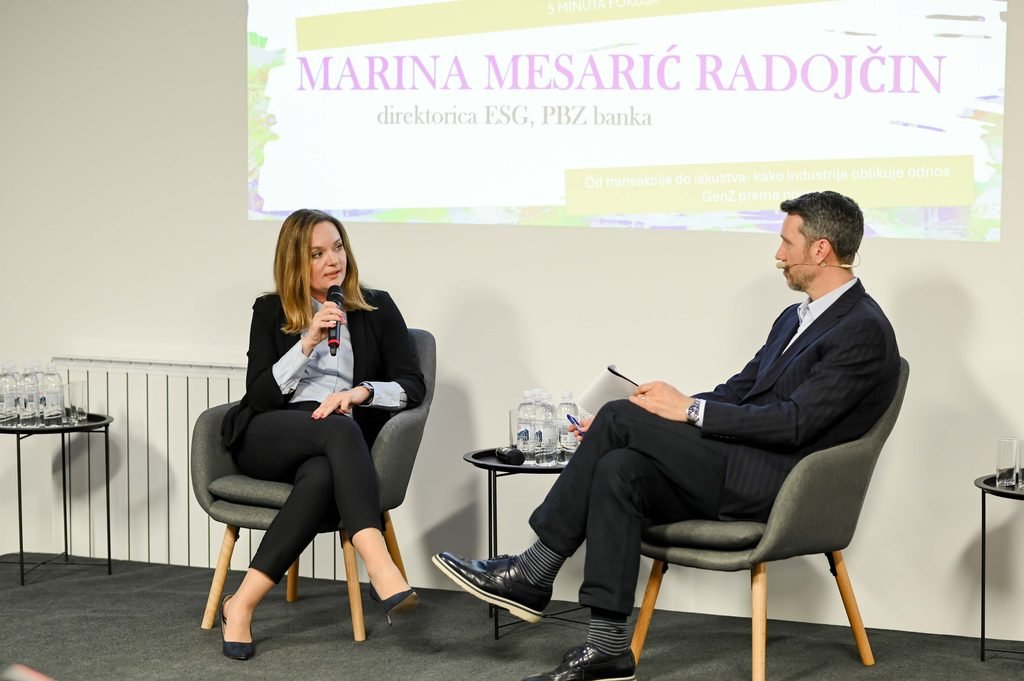
To je bila jedna od važnih poruka Money Tik Talka. Marina Mesarić Radojčin iz PBZ-a mladima je objasnila da investicijski plan ne počinje od pitanja koju dionicu, fond ili drugi proizvod kupiti, nego od praćenja vlastitih troškova, definiranja ciljeva i razumijevanja osobne sklonosti riziku. Štednju je pritom postavila kao bazu financijske sigurnosti, nakon koje ima više smisla razmišljati o ulaganju.
MTT MONEY CHECK
Ako se svaki mjesec odvaja 10 eura, a jednom godišnje, primjerice od rođendana, uloži dodatnih 1.000 eura, kroz 50 godina ukupno bi se uplatilo 56.000 eura. Ako bi se taj novac ulagao u fond koji prati S&P 500, indeks oko 500 vodećih američkih kompanija među kojima su Apple, Microsoft, Amazon i Nvidia, uz hipotetski prosječni godišnji prinos od sedam posto nakon 50 godina vrijedio bi oko 457.000 eura. Naravno, sedam posto nije garantirano tržište raste i pada, a na konačan iznos utječu i naknade, porezi i inflacija.