
Čak 87 posto mladih u Hrvatskoj štedi, gotovo polovica već je pokušala ulagati, a umjetnu inteligenciju za financijske teme koristi njih 64 posto. No istodobno tri četvrtine mladih barem ponekad koristi istu ili sličnu lozinku za više internetskih servisa. Pokazalo je to novo istraživanje Hrvatske udruge banaka (HUB), predstavljeno na prvom Financijskom forumu mladih „Budimo realni”, održanom 21. listopada na Sveučilištu Algebra Bernays u Zagrebu.
Istraživanje je u rujnu provela agencija Karika na reprezentativnom uzorku od 503 ispitanika u dobi od 18 do 35 godina. Rezultati pokazuju generaciju koja sve aktivnije upravlja novcem, ali ne prati uvijek vlastitu digitalnu aktivnost odgovarajućim sigurnosnim navikama.
Mladi štede, ali često ne znaju za što
Prema istraživanju, 87 posto mladih odvaja dio svojih prihoda ili džeparca, no među onima koji štede samo 35 posto ima jasno definiran cilj i iznos koji želi prikupiti. Polovica otprilike zna za što štedi, ali bez konkretnog plana. Sustavno praćenje mjesečnih troškova prakticira 45 posto ispitanika, dok ih još 42 posto troškove prati povremeno. Kao najveću prepreku financijskom planiranju 44 posto mladih navodi preniske prihode. Zanimljivo je i kako mladi procjenjuju vlastito financijsko znanje. Dok 50 posto smatra da dobro ili izvrsno upravlja svojim novcem, samo 37 posto jednako visoko ocjenjuje svoje znanje o financijama.
Finfluencerima ipak ne vjeruju previše
Financijski sadržaj na društvenim mrežama prati 62 posto ispitanika, a gotovo polovica njih barem je jednom donijela financijsku odluku potaknutu takvim sadržajem. Ipak, povjerenje u finfluencere nije osobito visoko. Čak 57 posto ispitanika prema njima izražava određenu dozu skepticizma, dok ih samo četiri posto smatra pouzdanim izvorom financijskih informacija.
Umjetna inteligencija također je postala dio financijske svakodnevice. Njome se za financijske teme koristilo 64 posto ispitanika, najčešće za usporedbu cijena, razumijevanje financijskih pojmova te pomoć pri odlukama o kupnji, kreditima ili plaćanju na rate. Istodobno samo 14 posto mladih smatra da su njihovi podaci sigurni kada ih unose u AI alate.
Znaš platiti mobitelom, ali znaš li prepoznati prijevaru?
Mobilno bankarstvo svakodnevno ili nekoliko puta tjedno koristi 72 posto ispitanika. No digitalna spretnost ne znači automatski i digitalnu sigurnost. Čak 76 posto mladih barem ponekad koristi istu ili sličnu lozinku za više servisa, 67 posto pristupa javnom Wi-Fi-ju bez dodatne zaštite, a 46 posto barem ponekad preuzima aplikacije ili igre izvan službenih trgovina. Ako bi primijetili nepoznatu transakciju ili posumnjali da im je netko pristupio računu, 70 posto ispitanika blokiralo bi karticu ili račun. Svaki deseti ne zna što bi trebao učiniti.
Upravo se o toj razlici između digitalne spretnosti i sigurnog ponašanja razgovaralo na panelu Financijskog foruma mladih. Sudjelovali su direktorica HUB-a Tamara Perko, financijska blogerica Sandra Ferenčak, poznata kao Tetka, suosnivač Crew Medije Dario Marčac te Vanja Vejzagić i Zlatan Morić sa Sveučilišta Algebra Bernays.
„Digitalna spretnost ne znači automatski i digitalnu sigurnost”, upozorio je Morić, istaknuvši da banke nikada neće tražiti otkrivanje PIN-a niti potvrdu transakcije radi navodnog testiranja sustava.
Kartica, minus ili rata? Na Algebri se učilo i kroz stvarne situacije
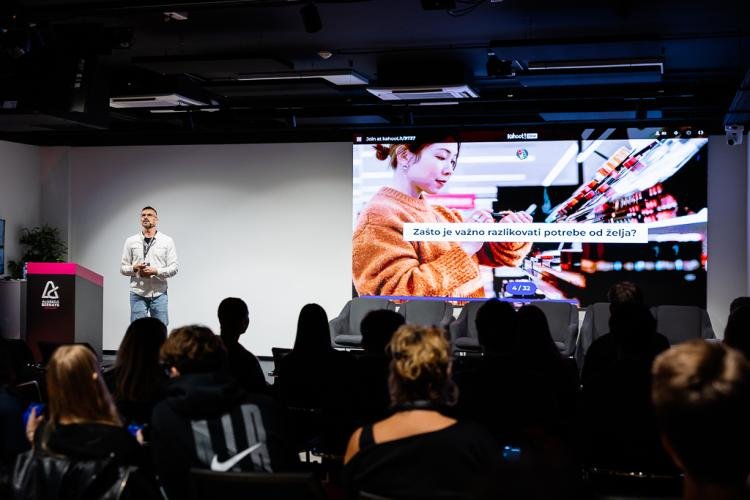
Forum nije ostao samo na rezultatima istraživanja. Predstavnici Erste banke, OTP banke i Zagrebačke banke održali su praktične radionice o upravljanju džeparcem i prvom zaradom, korištenju kartica, minusa i kupnje na rate te prepoznavanju internetskih prijevara. Sudionici su financijsko znanje mogli provjeriti i u kvizu s Tonijem Milunom.
HUB i Algebra Bernays predstavili su i nastavak projekta kroz nagradni natječaj koji mladima daje priliku da u kratkom videoformatu prenesu poruke o financijskoj pismenosti svojim vršnjacima. Ideja je jednostavna: o novcu, dugovima i digitalnoj sigurnosti govoriti jezikom koji mladi koriste svakodnevno, umjesto da financijsko obrazovanje ostane rezervirano za udžbenike i stručne konferencije.