
Koliki stambeni kredit trebaš za svoj prvi stan? Nađeš stan za 250.000 eura, imaš stalni posao i nešto ušteđevine. Sljedeće pitanje je ono najvažnije: koliki kredit možeš dobiti i koliko moraš zarađivati da ti nakon rate ostane dovoljno za normalan život?
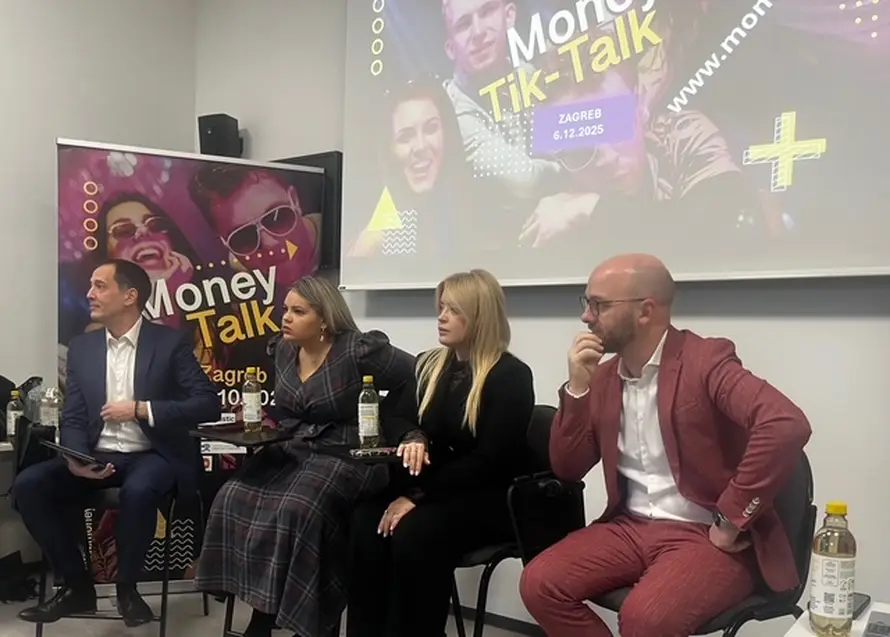
Upravo su to mladi računali na Money Tik Talk radionici, koja je bila održana na RIT Croatia uz Fintastic kalkulator stambenog kredita. Hrvoje Travnikar, član Uprave Fintastica, kredit je objasnio jednostavno:
„Stambeni kredit nije vrag. On je samo budući prihod potrošen danas. Ako znaš planirati i ne uzimaš više nego što možeš vraćati, kredit ti može pomoći da napreduješ.“ Na radionici su mladi računali koliko plaće treba za željenu nekretninu, koliku ratu mogu podnijeti i koliko promjena kamate može utjecati na cijenu kredita.
Izračunaj stambeni kredit
Uzmimo tri jednostavna primjera. Pretpostavimo da imaš 20 posto cijene stana, a ostatak uzimaš na kredit na 30 godina.
| Cijena stana | Tvoj novac | Kredit |
|---|---|---|
| 150.000 € | 30.000 € | 120.000 € |
| 200.000 € | 40.000 € | 160.000 € |
| 250.000 € | 50.000 € | 200.000 € |
Ako uzmemo ilustrativnu fiksnu kamatu od tri posto, računica izgleda ovako:
| Kredit | Mjesečna rata | Ukupno kroz 30 godina |
|---|---|---|
| 120.000 € | oko 506 € | oko 182.100 € |
| 160.000 € | oko 675 € | oko 242.800 € |
| 200.000 € | oko 843 € | oko 303.500 € |
I tu se vidi ono što često previdimo. Posudiš 200.000 eura, ali kroz 30 godina uz ovu kamatu vratiš oko 303.500 eura. Kamata od tri posto ne znači da ćeš banci vratiti samo tri posto više. Kamatu plaćaš godinama dok otplaćuješ dug.
A što ako kamata naraste?
Travnikar je upravo takve scenarije prolazio s mladima na MTT-u. Za kredit od 200.000 eura na 30 godina razlika izgleda ovako:
| Kamata | Mjesečna rata | Ukupno kroz 30 godina |
|---|---|---|
| 3% | oko 843 € | oko 303.500 € |
| 5% | oko 1.074 € | oko 386.500 € |
Samo dva postotna boda razlike znače oko 230 eura veću ratu i približno 83.000 eura više kroz 30 godina. Isti stan, isti kredit, isti rok. Promijenila se samo kamata.
Koliku plaću onda trebaš?
HNB od 2025. ima pravilo prema kojem kod stambenih kredita ukupne mjesečne otplate dugova u pravilu ne bi trebale prelaziti 45 posto mjesečnog dohotka, uz određene iznimke.
Ako nemaš drugih dugova, vrlo pojednostavljena računica izgleda ovako:
| Mjesečna rata | Prihod pri granici od 45% |
|---|---|
| 506 € | oko 1.125 € |
| 675 € | oko 1.500 € |
| 843 € | oko 1.875 € |
Ali ovo nije plaća s kojom si taj stan nužno možeš priuštiti. To je samo matematička granica. Banka provjerava i druge stvari, a tvoj život ima troškove koji nisu u ovoj tablici. Ako zarađuješ 1900 eura i plaćaš ratu od 843 eura, ostaje ti 1057 eura. Od toga plaćaš režije, hranu, prijevoz, osiguranje, izlaske, odjeću, godišnji odmor i održavanje stana. Zato maksimalan kredit koji ti banka može odobriti nije nužno kredit koji si možeš priuštiti i pritom ugodno živjeti.
FIN EXPLAINER
Stan: 250.000 €
Tvoj novac: 50.000 €
Kredit: 200.000 €
Rok: 30 godinaUz 3% kamate → rata oko 843 €
Uz 5% kamate → rata oko 1.074 €
Travnikar kredit naziva budućim prihodom potrošenim danas. Zato prije nego što ga uzmeš ne pitaj samo koliko ti banka može dati.Pitaj se koliko ti od tog budućeg prihoda želiš ostaviti za život.